Category

CONVERSATORIOS

TRANSFERENCIA INDIRECTA DE ACCIONES

By CONVERSATORIOS

Continuando con nuestra actividad institucional, realizamos el primer Conversatorio de esta gestión, el jueves 16 de junio de 2011.

El Conversatorio estuvo a cargo del Dr. Miguel Mur Valdivia, past presidente de nuestro Instituto, y Socio Principal de la Firma PricewaterhouseCoopers, quien se referió al siguiente tema:

“TRANSFERENCIA INDIRECTA DE ACCIONES”

Mediante Ley 29663 se modificó la Ley del Impuesto a la Renta estableciendo que constituye renta de fuente peruana la ganancia de capital derivada de la enajenación indirecta de acciones y participaciones representativas del capital social de empresas domiciliadas en el país.  Hasta la fecha del Conversatorio no se ha expedido el reglamento respectivo, por lo que existen serias interrogantes respecto a la aplicación de la norma bajo comentario.  A su vez, considerando las dificultades generadas por la Ley 29663, el Poder Ejecutivo ha presentado un proyecto de ley proponiendo la modificación de diversos artículos de la misma.  Los aspectos controversiales de la Ley 29663, así como los alcances del proyecto modificatorio fueron ampliamente debatidos en el presente Conversatorio.

Este conversatorio fue exclusivamente para asociados y se realizó en su horario tradicional de7:00 a 9:00 p.m., en el Auditorio de la firma PricewaterhouseCoopers sito en Av. Santo Toribio 143, primer piso, San Isidro.
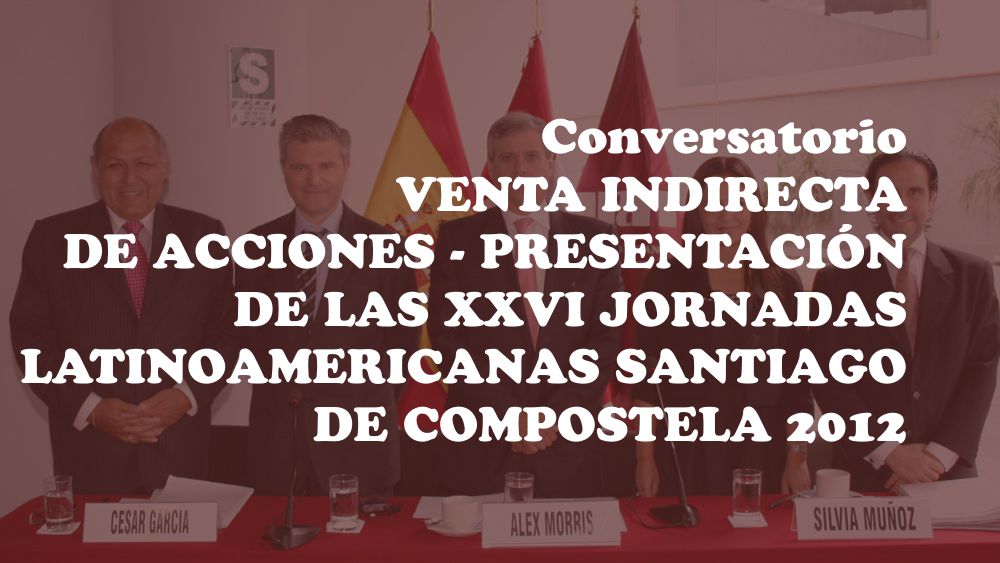
VENTA INDIRECTA DE ACCIONES – Presentación de las XXVI Jornadas Latinoamericanas Santiago de Compostela 2012

By CONVERSATORIOS

En el último conversatorio de la gestión del presente Consejo Directivo tuvimos el honor de contar con la presencia del Presidente del Instituto Latinoamericano de Derecho Tributario – ILADT, Dr. César García Novoa, hecho que motivó una dinámica especial para el desarrollo del mismo.  Tratamos el tema:

VENTA INDIRECTA DE ACCIONES

En una primera parte del Conversatorio, se abordó el tema académico a cargo del Dr. César García Novoa, así como de nuestra asociada la Dra. Silvia Muñoz Salgado, quienes analizaron la Ley 29663 –que fuera tratada en nuestro conversatorio del 8 de marzo de 2011-, pero esta vez centrándose en la nueva renta considerada de fuente peruana en los casos de enajenación de acciones y participaciones representativas del capital social de personas jurídicas domiciliadas en el exterior, desde la perspectiva del derecho internacional, procurando definir si dicho criterio de conexión es utilizado en las legislaciones tributarias europeas y esclareciendo si la técnica legislativa utilizada respeta los principios rectores de la Imposición a la Renta.  Adicionalmente, analizamos si el Proyecto de Ley presentado en días pasados al Congreso por el Poder Ejecutivo soluciona los vacíos e inconsistencias mostradas en la Ley, como por ejemplo la responsabilidad solidaria de la empresa local por el no pago del Impuesto a la Renta que grava dicha operación.

En una segunda parte de este evento el Dr. César García Novoa, Presidente del Instituto Latinoamericano de Derecho Tributario, invitó a los concurrentes a participar en las XXVI Jornadas Latinoamericanas de Derecho Tributario, ya sea como asistentes o con trabajos para los dos temas que se tratarán: “Aplicación e Interpretación de los Convenios de Doble Imposición”, que tiene como Relator General al doctor Fernando Serrano Antón; y, “Tributación de los Intangibles”, que tiene como Relator General al doctor Heleno Taveira.  Las Jornadas tendrán lugar del 2 al 8 de setiembre de 2012, en la ciudad de Santiago de Compostela, España.

Este conversatorio se realizó en la modalidad de DESAYUNO, el día viernes 01 de abril en curso, en el auditorio de la firma PricewaterhouseCoopers sito en Av. Santo Toribio 143, primer piso, San Isidro, en el horario de 08:00 a 10:00 a.m.

DEDUCIBILIDAD PARA LA DETERMINACIÓN DE LA RENTA NETA DE LOS GASTOS DE CAPACITACIÓN, INTERESES POR PRÉSTAMOS PARA LA ADQUISICIÓN DE ACCIONES Y GASTOS DE CARÁCTER SOCIAL

By CONVERSATORIOS

Continuando con nuestra actividad institucional, realizamos el décimo séptimo Conversatorio de esta gestión, que se realizó el día miércoles 23 de marzo de 2011.

Este Conversatorio estuvo a cargo del Dr. Ramón Gálvez Márquez, asociado de nuestro Instituto, profesor de Derecho Tributario en la maestría de la Universidad de Lima y Socio de Impuestos de la firma KPMG, quien se referió a los siguientes temas:

“DEDUCIBILIDAD PARA LA DETERMINACIÓN DE LA RENTA NETA DE LOS GASTOS DE CAPACITACIÓN, INTERESES POR PRÉSTAMOS PARA LA ADQUISICIÓN DE ACCIONES Y GASTOS DE CARÁCTER SOCIAL”

En esta reunión se trató en extenso los alcances de la Ley Nº 24948, que modificó el inciso ll) del artículo 37º de la Ley del Impuesto a la Renta, en lo referido a gastos de capacitación; y a la situación a la fecha de la jurisprudencia de nuestro Tribunal Fiscal en relación con la deducción de los gastos referidos a los intereses pagados por préstamos concertados para la adquisición de acciones y por gastos de carácter social.

Este Conversatorio se realizó en su horario tradicional de 7:00 a 9:00 p.m., en el Auditorio de Ernst & Young (Av. V.A. Belaúnde 171, San Isidro).

LEY 29663 – VENTA INDIRECTA DE ACCIONES

By CONVERSATORIOS

Continuando con nuestra actividad institucional, realizamos el décimo sexto Conversatorio de esta gestión, que se realizó el martes 8 de marzo en curso.

Este Conversatorio estuvo a cargo del Dr. Roberto Cores Ferradas, asociado de nuestro Instituto, profesor de Derecho Tributario en las maestrias de la Universidad Católica y de la Universidad de Lima y Socio de Impuestos de la firma Ernst & Young, quien se referió al siguiente tema:

“LEY 29663 – VENTA INDIRECTA DE ACCIONES”

La mencionada norma establece que constituye renta de fuente peruana la enajenación indirecta de acciones y participaciones representativas del capital social de empresas domiciliadas en el país y asimismo se refiere al tratamiento de los Instrumentos Financieros Derivados (IFD), en el caso de los sujetos no domiciliados.  La Ley se encarga de precisar en qué casos se produce una enajenación indirecta de acciones y participaciones para los fines de la aplicación del gravamen y además consagra la responsabilidad solidaria de la empresa local por el no pago del Impuesto a la Renta que grava dicha operación, en los supuestos de vinculación económica entre el sujeto vendedor y la empresa local.  Los alcances de estas nuevas disposiciones fueron ampliamente debatidos en el Conversatorio.

Este conversatorio se realizó en el Auditorio de Ernst & Young (Av. V.A. Belaúnde 171, San Isidro), en su horario tradicional de 7:00 a 9:00 p.m.

ACTIVOS INTANGIBLES DE DURACIÓN LIMITADA, DERECHOS DE LLAVE Y GOOD WILL EN PROCESOS DE REORGANIZACIÓN DE SOCIEDADES

By CONVERSATORIOS

Continuando con nuestra actividad institucional, realizaremos el décimo quinto Conversatorio de esta gestión, que se realizará el miércoles 17 de noviembre de 2010, en su horario tradicional de 7:00 a 9:00 p.m., en el Auditorio de Ernst & Young (Av. V.A. Belaúnde 171, San Isidro).

Este Conversatorio estará a cargo del Dr. David de la Torre, asociado de nuestro Instituto, profesor de Derecho Tributario en las maestrias de la Universidad Católica y de la Universidad de Lima y Socio de Impuestos de la firma Ernst & Young, quien se referirá al siguiente tema:

“ACTIVOS INTANGIBLES DE DURACIÓN LIMITADA, DERECHOS DE LLAVE Y GOOD WILL EN PROCESOS DE REORGANIZACIÓN DE SOCIEDADES”

De acuerdo con lo dispuesto por el inciso g) del artículo 44º de nuestra Ley del Impuesto a la Renta, el valor de los activos intangibles de duración limitada es deducible como gasto o amortizable en un período máximo de diez (10) ejercicios gravables.  Por su lado, el artículo 25º del Reglamento de la citada Ley señala que se considera intangibles de duración limitada a  los derechos de llave, mientras que  el fondo de comercio (good will) no lo es.  Adjunto se podrá encontrar diversos pronunciamientos de la Superintendencia Nacional de Administración Tributaria (SUNAT) que tratan específicamente de la relación que en términos tributarios existe entre el derecho de llave y el fondo de comercio o good will, así como su correspondiente tratamiento fiscal en diversos escenarios que van desde la simple adquisición de acciones de una compañía hasta la realización de procesos de reorganización societaria.

Nuestro expositor comentará dichos pronunciamientos, con énfasis en el análisis de las premisas técnicas de los informes de la Administración Tributaria adjuntos y la evolución del tema en los últimos tres años.

En el Edificio de Ernst & Young no contamos con estacionamientos.  El Centro Empresarial, a pocos metros de la sede de realización del Conversatorio dispone de estacionamientos suficientes, corriendo el costo de éstos a cargo de cada asociado.

Este Conversatorio es exclusivamente para asociados del IPDT, quienes pueden confirmar su asistencia al correo electrónico ipdt@ipdt.org o al teléfono 422-9965.

Informe 125-2010-SUNAT/2B0000

Informe 213-2007-SUNAT/2B0000

Informe 005-2009-SUNAT/2B0000

Informe 040-2007-SUNAT/2B0000

Informe 101-2008-SUNAT/2B0000

Informe 249-2008-SUNAT/2B0000

Informe 022-2007-SUNAT/2B0000

Informe 146-2010-SUNAT/2B0000

EL CONCEPTO DE TRIBUTO EN LA JURISPRUDENCIA DEL TRIBUNAL CONSTITUCIONAL Y DEL TRIBUNAL FISCAL

By CONVERSATORIOS

Continuando con nuestra actividad institucional, realizamos el décimo cuarto Conversatorio de esta gestión, el miércoles 06 de octubre de 2010.

El Conversatorio se refirió a: “EL CONCEPTO DE TRIBUTO EN LA JURISPRUDENCIA DEL TRIBUNAL CONSTITUCIONAL Y DEL TRIBUNAL FISCAL” y estuvo a cargo de nuestro asociado el Dr. Jorge E. Danós Ordóñez, profesor de Derecho Administrativo de la Pontificia Universidad Católica del Perú y del Dr. Samuel Abad Yupanqui, profesor de Derecho Constitucional de la misma Universidad.

Adjunto a la presente encontrará el texto de las Resoluciones del Tribunal Constitucional y del Tribunal Fiscal que se refieren a diversos supuestos de obligaciones cuyo acreedor es el Estado, en donde se discutió su naturaleza tributaria.  Es importante analizar si los criterios que maneja el Tribunal Fiscal, última instancia administrativa en materia tributaria, coinciden o no con los establecidos por el Tribunal Constitucional, órgano supremo de interpretación y control de la constitucionalidad, según lo dispuesto por su propia Ley Orgánica.

Este Conversatorio se realizó en su horario tradicional de 7:00 a 9:00 p.m., en el Auditorio de Ernst & Young (Av. V.A. Belaúnde 171, San Isidro).

Resolución Ministerial Nº 372-2008-MTC-02

Resolución del Tribunal Fiscal Nº 01716-7-2008

Resolución del Tribunal Fiscal Nº 09715-4-2008


Sentencia del Tribunal Constitucional Nº 0024-2008-PI/TC

Sentencia del Tribunal Constitucional Nº 1837-2009-PA/TC

Sentencia del Tribunal Constitucional Nº 2233-2007-PA/TC

Sentencia del Tribunal Constitucional Nº 4870-2007-PA/TC

Sentencia del Tribunal Constitucional Nº 4899-2007-PA/TC

LA PRUEBA EN EL PROCEDIMIENTO DE FISCALIZACIÓN TRIBUTARIA Y EN EL PROCEDIMIENTO CONTENCIOSO TRIBUTARIO

By CONVERSATORIOS

Continuando con nuestra actividad institucional, realiamos el décimo tercer Conversatorio de esta gestión, el miércoles 08 de setiembre de 2010.

El Conversatorio se referió a: “LA PRUEBA EN EL PROCEDIMIENTO DE FISCALIZACIÓN TRIBUTARIA Y EN EL PROCEDIMIENTO CONTENCIOSO TRIBUTARIO” y estuvo a cargo de nuestra asociada la Dra. Lourdes Chau Quispe, ex vocal del Tribunal Fiscal y reconocida tributarista de la firma PricewatehouseCoopers.

Adjunto encontrará el texto de las Resoluciones del Tribunal Fiscal que establecen criterios sobre los aspectos de la prueba que fueron abordados en nuestro conversatorio, tales como la prueba y el debido procedimiento administrativo, la carga de la prueba, oportunidad para la presentación de los medios probatorios, valoración de los medios probatorios, entre otros.

Este Conversatorio se realizó en su horario tradicional de 7:00 a 9:00 p.m., en el Auditorio de Ernst & Young (Av. V.A. Belaúnde 171, San Isidro).

RTF 07113-3-2008

RTF 01225-2-2009

RTF 01226-2-2009

RTF 11658-2-2009

RTF 09252-3-2009

RTF 02000-3-2010

PRINCIPALES OPERACIONES SOCIETARIAS RELACIONADAS CON EL CAPITAL SOCIAL, ACCIONES Y DIVIDENDOS

By CONVERSATORIOS

Continuando con nuestra actividad institucional, realizamos el décimo segundo Conversatorio de esta gestión, el martes 06 de julio de 2010, en su horario tradicional de 7:00 a 9:00 p.m.

El conversatorio llevó por título: “Principales operaciones societarias relacionadas con el capital social, acciones y dividendos” y fué conducido por el Dr. Julio Salas Sánchez, distinguido asociado de nuestro Instituto.  El Dr. Salas hizo un análisis, desde el punto de vista estrictamente mercantil, de las principales operaciones societarias a que se refieren las Directivas elaboradas por el Dr. César Talledo Mazú, Relator General de las XI Jornadas Nacionales de Derecho Tributario, que se llevarán a cabo en noviembre del presente año y que versarán acerca de la incidencia del Impuesto a la Renta sobre dichas operaciones.

El Dr. Cesar Talledo participó también en este conversatorio.

Este conversatorio se realizó en el Auditorio de Ernst & Young (Av. V.A. Belaúnde 171, San Isidro).

CONVENIO MULTILATERAL PARA EVITAR LA DOBLE IMPOSICIÓN EN AMÉRICA LATINA

By CONVERSATORIOS

Continuando con nuestra actividad institucional, realizamos el décimo primer Conversatorio, el martes 08 de junio de 2010, en su horario tradicional de 7:00 a 9:00 p.m.

El conversatorio estuvo a cargo de nuestra directora, la doctora Cecilia Delgado Ratto, quien se referió al borrador de Modelo ILADT del “Convenio Multilateral para Evitar la Doble Imposición en América Latina”, los principios que lo inspiran y los avances alcanzados a la fecha por el grupo de trabajo a cargo de su elaboración.  La Dra. Delgado es la representante peruana designada en las XXV Jornadas Latinoamericanas de Derecho Tributario, encargada de la difusión, comentarios y apoyo al equipo de trabajo que elaboró el mencionado borrador.  En esta reunión, además, se invitó a los asociados a que colaboren activamente con el Comité que ha sido nombrado por el Consejo Directivo y que está integrado por la doctora Cecilia Delgado y por los doctores Fernando Zuzunaga, Mónica Byrne, José Chiarella y Andrés Ramírez-Gastón como Secretario Académico; el cual se pronunciará sobre el contenido del borrador de Modelo ILADT.

Este Conversatorio se realizó en el Auditorio de Ernst & Young (Av. V.A. Belaúnde 171, San Isidro).

DERECHO TRIBUTARIO COMUNITARIO DE LA COMUNIDAD ANDINA DE NACIONES (CAN)

By CONVERSATORIOS

Continuando con nuestra actividad institucional, realizamos nuestro décimo Conversatorio.

Aprovechando la presencia en Lima del eminente tributarista colombiano Dr. Mauricio Plazas Vega y por gentileza de la Cámara de Comercio de Lima, quienes fueron sus anfitriones, contamos con su participación para conducir nuestro conversatorio tratando el tema:

DERECHO TRIBUTARIO COMUNITARIO DE LA COMUNIDAD
ANDINA DE NACIONES (CAN)

El conversatorio versó sobre diversas cuestiones vinculadas con la vigencia de las Decisiones de la Comisión de la Comunidad Andina Nºs. 578, 599, 600 y 635, que se refieren al régimen para evitar la doble tributación y prevenir la evasión fiscal, la armonización de los aspectos sustanciales y procedimentales de los impuestos tipo valor agregado y a la armonización de los impuestos tipo selectivo al consumo, respectivamente.

En noviembre del año 2009, el Tribunal de Justicia de la Comunidad Andina declaró que las Decisiones Nºs 599, 600 y 635 de la Comisión de la Comunidad Andina fueron expedidas de conformidad con las competencias otorgadas por el ordenamiento comunitario a la mencionada Comisión y, por tanto, declaró sin lugar la acción de nulidad interpuesta contra dichas Decisiones.  En relación con la Decisión Nº 578, cuya nulidad también se solicitó en el mismo proceso, el Tribunal dijo que no procedía admitir a trámite el pedido de nulidad debido a que la demanda se presentó cuando ya había vencido el plazo para ello.

Por su lado, la Corte Constitucional Colombiana en el año 2007 señaló que los tribunales ordinarios de Justicia de los países miembros de la CAN no podían pronunciarse sobre las Decisiones de la Comisión de la Comunidad Andina, puesto que ello constituía una competencia exclusiva y excluyente de los órganos jurisdiccionales creados por la legislación comunitaria.  Adjuntamos el texto de las mencionadas resoluciones.

Este conversatorio se realizó ante la importancia de reflexionar sobre la normativa comunitaria andina en materia tributaria antes mencionada, debido a que existen cuestionamientos a su vigencia, vinculados principalmente con el principio de legalidad.  Así mismo la necesidad de definir qué debería hacer un contribuyente residente en alguno de los países de la Comunidad Andina frente a la negativa de dicho país de aplicar las normas tributarias contenidas en algunas de las decisiones arriba citadas.

El evento se realizó el miércoles 21 de abril de 2010, en su horario tradicional de 7:00 a 9:00 p.m., en el Auditorio de PricewaterhouseCoopers (Av. Santo Toribio 143, San Isidro).

Auto admisorio nulidad

Auto Demanda Inconst. Contra Decisiones CAN 578-599-600

Sentencia nulidad Decisiones 578-599-600